McKinsey (2026). Global Energy Perspective 2026. New York City: McKinsey & Company, 50p. – email restricted document pdf
About this Report (povzetek poročila):
Poročilo »Global Energy Perspective 2026« je 11. letna ocena podjetja McKinsey o tem, kako se bo svetovni energetski sistem morda razvijal do leta 2050. Njegov namen je služiti kot podlaga dejstev, ki bo zainteresiranim stranem pomagala pri spopadanju s priložnostmi in izzivi današnjega energetskega okolja – ne pa predpisovati želenega scenarija ali poti.
McKinseyjev model »Global Energy Perspective« združuje podatke na ravni sredstev, zbrane po načelu »od spodaj navzgor«, iz področij nafte, plina, premoga, električne energije in tehnologij z nizkimi emisijami ogljika z makroekonomskimi, političnimi in tehnološkimi predpostavkami, ki zajemajo več kot 140 držav. Scenariji temeljijo na devetih dimenzijah, ki obsegajo makroekonomske razmere, politične ambicije in tehnološki razvoj. Nobenemu scenariju niso dodeljene verjetnosti.
Trije osrednji zgodovinski scenariji »Global Energy Perspective« – »Počasna evolucija«, »Nadaljevanje zagona« in »Trajnostna preobrazba« – so na voljo kot popolni kvantitativni nizi podatkov prek McKinsey Energy Solutions.
Scenariji, predstavljeni v tem poročilu, opisujejo smerne izide; popolni izhodi modela za te scenarije so na voljo naročnikom.
Podatki za te scenarije izhajajo iz različnih virov, med drugim iz Mednarodne agencije za energijo (IEA), Inštituta za energijo, Eurostata, Medvladnega foruma o podnebnih spremembah (IPCC), Oxford Economics, Organizacije združenih narodov, Ministrstva za kmetijstvo ZDA (USDA) in Uprave ZDA za energetske informacije.
Ti viri so bili uporabljeni kot vhodni podatki za lastno modeliranje podjetja McKinsey.
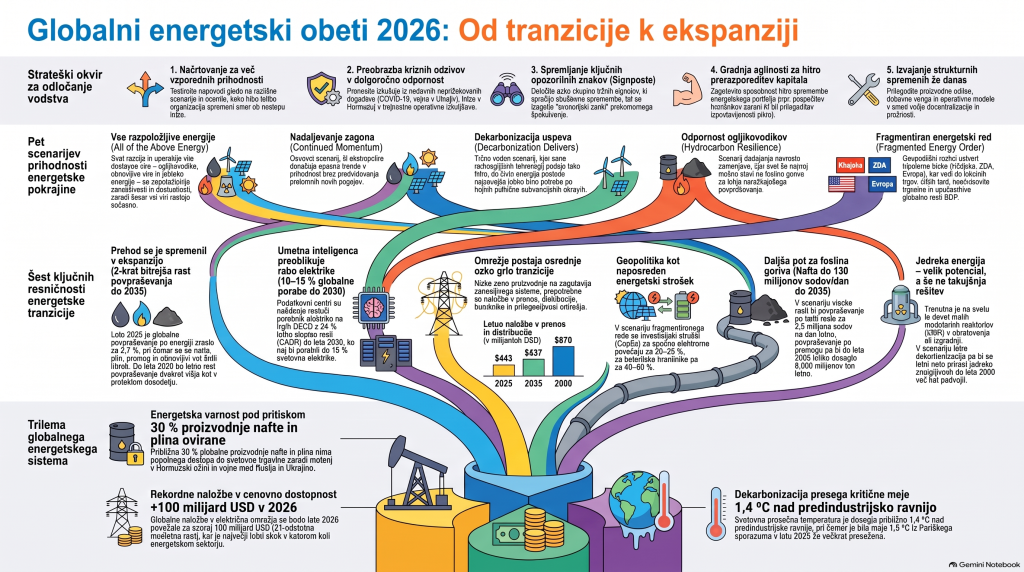
Globalno energetsko okolje se sooča z izjemno negotovostjo zaradi hkrati rastočega povpraševanja, geopolitičnih napetosti in vse večjih potreb po električni energiji, ki jih povzročata umetna inteligenca in napredna tehnologija. Poročilo izpostavlja, da infrastruktura električnih omrežij in preskrba s prenosnimi potmi predstavljata največjo oviro za prihodnji prehod, medtem ko fosilna goriva kljub prizadevanjem za razogljičenje ohranjajo daljšo življenjsko dobo in večjo odpornost na trgu. Hkrati se povečujejo stroški zaradi fragmentacije svetovne trgovine, kar podjetja in vodstvene delavce sili v prilagajanje svojih strategij in pripravo na več možnih prihodnjih scenarijev. Ker je zanesljivost oskrbe postala prednostna naloga ob bok cenovni dostopnosti, morajo organizacije preseči preprosto krizno odzivanje in vključiti strukturne spremembe za doseganje dolgoročne odpornosti.
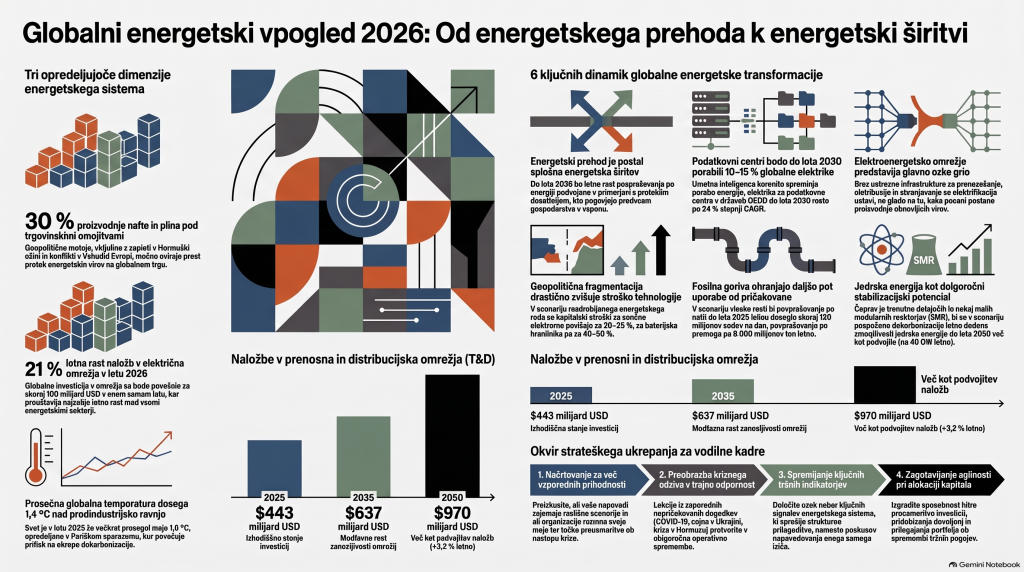
Povzetek poročila “Pet nepričakovanih spoznanj o prihodnosti globalne energetike (in zakaj je “tranzicija” postala “ekspanzija”)“.
1. Uvod: Velika iluzija hitre opustitve fosilnih goriv
Svetovni energetski sistem je na prelomnici, a ne na takšni, kot so jo napovedovale poenostavljene teorije o hitrem in linearnem prehodu na nizkoogljične vire. Dolgo uveljavljeno prepričanje, da bo dekarbonizacija v kratkem roku spodrinila fosilna goriva, se sooča s kompleksno resničnostjo globalnega trga. V ospredje odločanja stopata dve enako pomembni dimenziji: cenovna dostopnost in varnost oskrbe.
Nedavni udarci “sivih labodov” – kriza v Hormuzski ožini, vojna v Ukrajini ter pandemija covid-19 – so razkrili globoko strukturno ranljivost svetovnih dobavnih verig. Ti dogodki so jasen opomnik, da energetski sistem ni le vprašanje diverzifikacije goriv, temveč celovit architekturni izziv sistema. Ta poleg same proizvodnje zajema prenosne transformatorje, kritične minerale, digitalno vodenje in zapleteno logistiko.
Poročilo McKinsey Global Energy Perspective 2026 prinaša ključno sporočilo za vodilne kadre: obdobje zanašanja na en sam “najverjetnejši” osrednji scenarij je končano. Soočamo se z izjemno širokim razponom možnih prihodnosti, kar od organizacij zahteva premik od pasivnega napovedovanja k dinamičnemu upravljanju tveganj in grajenju sistemske odpornosti.
2. Spoznanje #1: Energetska tranzicija je postala energetska ekspanzija
Pojem “energetska tranzicija” pogosto ustvarja napačen vtis, da gre za preprosto zamenjavo ene tehnologije z drugo. V resnici globalni sistem doživlja vsesplošno rast celotnega energetskega portfelja, kjer se novi čistilni viri ne uvajajo kot nadomestek, temveč kot dodatek k obstoječim zmogljivostim.
V letu 2025 je globalno povpraševanje po energiji zraslo za 2,7 %, pri čemer so poraba nafte, zemeljskega plina, premoga in obnovljivih virov rasle sočasno. Do leta 2035 se pričakuje, da bo letna rast povpraševanja po energiji kar 2-krat večja kot v prejšnjem desetletju. To pospešeno rast poganjajo predvsem močna gospodarska rast, urbanizacija in širjenje dostopa do energije v novih gospodarstvih.
“Definirajoče vprašanje se premika od ‘Kako hitro bodo fosilna goriva padla?’ k ‘Kaj bo napajalo rastoče svetovne potrebe po energiji?'”
3. Spoznanje #2: Umetna inteligenca piše pravila povpraševanja – a deluje na obeh straneh enačbe
Eskalacija umetne inteligence (AI) in gradnja masivnih podatkovnih centrov predstavljata enega najbolj dinamičnih dejavnikov v globalni energetski enačbi. Vpliv AI pa ni enodimenzionalen, temveč deluje tako na strani porabe kot na strani sistemske optimizacije.
- Stran povpraševanja (poraba): Podatkovni centri so najhitreje rastoči porabnik električne energije v državah OECD. V osnovnem scenariju Continued Momentum je za porabo elektrike v podatkovnih centrih projicirana celo 24-odstotna letna sestavljena stopnja rasti (CAGR) do leta 2030. Do takrat bodo podatkovni centri porabili že 10–15 % globalne električne energije.
- Stran ponudbe (optimizacija): Hkrati AI deluje kot izjemen vzvod produktivnosti. Uporablja se za pospeševanje odkritij novih materialov, natančnejše napovedovanje proizvodnje, optimizacijo vožnje omrežij, prediktivno vzdrževanje naprav ter skrajševanje inženirskih in upravnih ciklov, kar znižuje celotne sistemske stroške.
4. Spoznanje #3: Proizvodnja je poceni, a omrežje je končna hitrostna omejitev
Padajoči izravnani stroški proizvodnje električne energije (LCOE) za sončne in vetrne elektrarne ustvarjajo vtis, da je zelena energija že zmagala. Vendar sama poceni proizvodnja ne zagotavlja zanesljivega in dostopnega sistema, če te energije ni mogoče pravočasno in prožno prenesti do porabnikov.
Fizikalne realnosti postavljajo stroge časovne omejitve: novi prenosni daljnovodi zahtevaji med 5 in 15 let za umeščanje v prostor in izgradnjo, medtem ko dobava velikih močnostnih transformatorjev traja od 2 do 4 leta. Posledično postaja električno omrežje primarno ozko grlo in končna hitrostna omejitev celotne tranzicije.
Poleg tega sistemsko ekonomijo močno določa geografska širina. V ekvatorialnih in nizkih zemljepisnih širinah (npr. Caracas pri 94 USD/MWh, Mexico City pri 102 USD/MWh) stabilizirana sončna energija s hranilniki zlahka premaga plinsko proizvodnjo (globalno merilo 165 USD/MWh). V višjih širinah (London pri 283 USD/MWh, Oslo pri 576 USD/MWh) pa zimska pomanjkljivost sončnega sevanja podvoji ali potroji premijo za stabilizacijo, zaradi česar so prožni pasovni viri tam ekonomsko neobhodni.
Globalne investicije v prenosna in distribucijska omrežja (T&D) se bodo morale do leta 2050 več kot podvojiti, da bi dohajale razvoj proizvodnje.
| Leto | Letne investicije v prenos in distribucijo (T&D) | Rast / Opomba |
|---|---|---|
| 2025 | $443 milijard USD | Začetno stanje |
| 2035 | $637 milijard USD | Vmesna stopnja rasti |
| 2050 | $970 milijard USD | +3,2 % letna rast (CAGR) |
5. Spoznanje #4: Geopolitična razdrobljenost je postala neposreden finančni strošek
Geopolitične napetosti in fragmentacija trga ne spreminjata le trgovskih poti, temveč neposredno povišujeta kapitalne stroške prehoda na nizkoogljične tehnologije. Poskusi grajenja lokalnih dobavnih verig zunaj visoko koncentriranih proizvodnih središč pomenijo izjemno visoko finančno premijo.
Kitajska danes obvladuje več kot 70 % svetovne prerazporeditve in rafinerije baterijskih materialov (litij, kobalt, grafit) ter 80 % proizvodnje sončnih modulov. Gradnja vzporednih verig zunaj teh zmogljivosti drastično povišuje investicijske stroške za zahodna gospodarstva.
V scenariju geopolitične razdrobljenosti (Fragmented Energy Order) se kapitalni izdatki (capex) za sončne elektrarne povišajo za 20–25 %, za baterijske hranilnike (BESS) pa za 40–50 % v ZDA in EU. Hkrati fizične zapore ključnih morskih poti povzročajo takojšnje šoke – kriza v Hormuzski ožini je ob svojem vrhu onemogočila skoraj 25 % pomorske trgovine z nafto in 19 % globalne dobave utekočinjenega zemeljskega plina (LNG).
6. Spoznanje #5: Fosilna goriva imajo daljšo pot, razmik do cilja 1,5 °C pa se veča
Ker povpraševanje po energiji močno rasti, fosilna goriva ohranjajo ključno vlogo pri zagotavljanju zanesljivosti oskrbe. V scenariju visoke rasti (Hydrocarbon Resilience) bi globalno povpraševanje po nafti do leta 2035 lahko doseglo skoraj 130 milijonov sodov na dan, kar predstavlja približno 30-odstotno povišanje glede na današnje ravni (ob letni rasti 2,5 milijona sodov na dan v naslednjem desetletju).
Za uravnoteženje variabilnih obnovljivih virov v scenarijih hitre dekarbonizacije (Decarbonization Delivers) bo morala pomembno vlogo odigrati napredna jedrska energija. V tem scenariju se letne neto dodatne zmogljivosti jedrske energije več kot podvojijo – z 18 GW danes na 40 GW letno do leta 2050, kar poganja predvsem komercializacija malih modularnih reaktorjev (SMR).
Kljub tehnološkemu napredku pa vsi analizirani scenariji zgrešijo cilj Pariškega sporazuma (1,5 °C). Tudi najbolj optimističen dekarbonizacijski scenarij (Decarbonization Delivers) vodi do ocenjenega dviga temperature za 2,3 °C do leta 2100. Osnovni scenarij (Continued Momentum) predvideva dvig za 2,5 °C, medtem ko scenariji z visoko rabo fosilnih goriv pomenijo dvig temperature za 3,0 do 4,0 °C.
7. Zaključek: Od ugibanja prihodnosti k grajenju odpornosti
Različni energetski scenariji niso statične prerokbe, temveč orodje za upravljanje tveganj. Zanašanje na eno samo “osrednjo prognozo” ustvarja nevarno strateško ranljivost. Vodilni kadri morajo preiti od pasivnega napovedovanja k aktivnemu spremljanju ključnih tržnih signalov (signposts) ter grajenju strukturne prožnosti pri alokaciji kapitala in pridobivanju dovoljenj.
Dolgoročna odpornost zahteva tudi odpravljanje organizacijskih silosnih pregrad ter pravočasno prilagoditev proizvodnih odtisov, dobavnih verig in operativnih modelov, še preden izbruhne naslednji nepričakovan šok.
“Ali vaše podjetje načrtuje strategijo za svet, ki se dekarbonizira, ali za svet, ki se zgolj energetsko širi – in kako hitro se lahko preusmerite, ko izbruhne naslednja kriza?”
Povzetek poročila kot predstavitev z zdrski.
URL: https://www.mckinsey.com/industries/energy-and-materials/our-insights/global-energy-perspective