McKinsey (2026). Global Energy Perspective 2026. New York City: McKinsey & Company, 70p. – free access document pdf
About this Report (povzetek poročila):
Poročilo »Global Materials Perspective 2026« pripravlja oddelek Global Energy & Materials Practice podjetja McKinsey. Poročilo, ki izhaja že tretje leto zapored, ponuja pregled stanja v industriji surovin – njenih prihodkov, virov dobička in uspešnosti na kapitalskih trgih – ter preučuje sile, ki jo preoblikujejo: rekordne donose, ki jih poganjajo rastoče cene zlata; vse večjo vlogo surovin v strateških odločitvah vlad; premik povpraševanja iz Kitajske v druge regije in končne trge, kar vpliva na kadre in kapital; tehnološko pogojene priložnosti za povečanje produktivnosti, ki ostajajo v veliki meri neizkoriščene; ter zaostrovanje predpisov o odpadnem materialu.
Naša analiza se osredotoča predvsem na razvoj do leta 2025, vendar upoštevamo tudi novejše dogodke, kot sta konflikt v Iranu in nedavne javne kapitalske zaveze. Naš cilj je opisati te spremembe in njihov pomen za organizacije vzdolž vrednostne verige.
Na podlagi prejšnjih dveh izdaj letošnje poročilo raziskuje ponudbo surovin v treh scenarijih – osnovnem, optimističnem in scenariju »polnega toka« – na podlagi podatkov na ravni sredstev, modeliranih z McKinseyjevim orodjem MineSpans. Preučujemo povpraševanje v osnovnem scenariju »Nadaljevanje zagona« ter v dveh referenčnih scenarijih iz poročila »Globalna energetska perspektiva 2026«: »Počasna evolucija« (referenčni scenarij 1) in »Trajnostna preobrazba« (referenčni scenarij 2). Ugotovitve v tem poročilu temeljijo na ponudbi iz osnovnega scenarija in povpraševanju iz scenarija »Nadaljevanje zagona«, razen če ni navedeno drugače (za podrobnosti glej Prilogo: Naš pristop). Podatki za te scenarije izhajajo iz različnih virov, med drugim iz Ameriškega kemijskega sveta, Eurostata, Mednarodne agencije za energijo, Mednarodnega trgovinskega centra, Statiste, Organizacije združenih narodov, Svetovne banke in Svetovnega združenja za jeklo. Ti viri so bili uporabljeni kot vhodni podatki
za lastno modeliranje podjetja McKinsey.
To poročilo se osredotoča predvsem na kovinsko in rudarsko industrijo, čeprav se dotika tudi drugih podpanog na področju surovin, vključno z gradbenimi materiali (beton in cement, steklo in drugo), plastiko ter celulozo in papirjem. V okviru kovinske in rudarske industrije naša analiza zajema dejavnosti na začetku verige, vključno z raziskovanjem, razvojem rudnikov, izkopavanjem in obogatitvijo, ter dejavnosti na koncu verige, vključno s taljenjem, prečiščevanjem, proizvodnjo in predelavo kovin v polizdelke, skupaj z zbiranjem, sortiranjem in recikliranjem odpadnega materiala.
O MineSpans podjetja McKinsey: MineSpans je celovita rešitev za tržne informacije na področju kovin in rudarstva, ki združuje globalno strokovno znanje podjetja McKinsey z lastnimi podatki, da zagotovi neodvisen in celosten pogled na trge surovin.
MineSpans združuje več kot 2,5 milijona podatkovnih točk iz več kot 11.000 delujočih rudnikov in projektov v več kot 130 državah. Zgrajen na podlagi referenčnih javnih virov, lastnih informacij in naprednih analiz ponuja vpogled v temeljne tržne dejavnike, vključno s 13 dejavniki stroškov in CO₂. Te ugotovitve podpirajo globalno strokovno znanje podjetja McKinsey na področju kovin in rudarstva.
O Energy Solutions by McKinsey: Energy Solutions je McKinseyjeva globalna skupina za tržne informacije in analitiko, osredotočena na energetski sektor. Skupina pomaga organizacijam sprejemati dobro utemeljene strateške, taktične in operativne odločitve z uporabo integriranega niza tržnih modelov, lastnih podatkov iz panoge, vodilnih primerjav v panogi, naprednih analitičnih orodij ter globalne mreže strokovnjakov iz panoge. Pomaga vodilnim podjetjem v celotni energetski vrednostni verigi pri obvladovanju tveganj, optimizaciji njihove organizacije in izboljšanju uspešnosti.
O podjetju McKinsey & Company: McKinsey je globalno podjetje za poslovno svetovanje, ki se zavzema za pomoč organizacijam pri pospeševanju trajnostne in vključujoče rasti. Podjetje sodeluje s strankami iz zasebnega, javnega in socialnega sektorja pri reševanju zapletenih problemov in ustvarjanju pozitivnih sprememb za vse njihove deležnike. Združuje drzne strategije in transformativne tehnologije, da pomaga organizacijam inovirati na bolj trajnosten način, doseči trajne izboljšave uspešnosti ter oblikovati delovno silo, ki bo uspešna za to generacijo in prihodnje generacije.
Vir Global Materials Perspective 2026 analizira globalno rudarsko in kovinsko industrijo ter izpostavlja njene finančne rezultate, tržne trende in prihodnje izzive. Poročilo ugotavlja, da so prihodki in dobički dosegli rekordne ravni zaradi rasti cen plemenitih kovin, kot sta zlato in baker, kljub upadu v gradbeništvu in na področju jekla. Geopolitične napetosti in vladne carine močno vplivajo na regionalne cene materialov ter s tem povečujejo stroške za končne proizvajalce, medtem ko se regulacija odpadnih surovin in recikliranja zaostruje. Industrija se sooča s precejšnjimi viri rasti in povpraševanja, zlasti zaradi digitalne preobrazbe, gradnje podatkovnih centrov in širitve trgov, kot je Indija. Kljub visokemu dobičku pa sektor pestijo pomanjkanje talentov, visoki kapitalski stroški ter potreba po večji produktivnosti in trajnostnem razvoju, kjer bi napredna tehnologija in umetna inteligenca lahko občutno izboljšali učinkovitost.
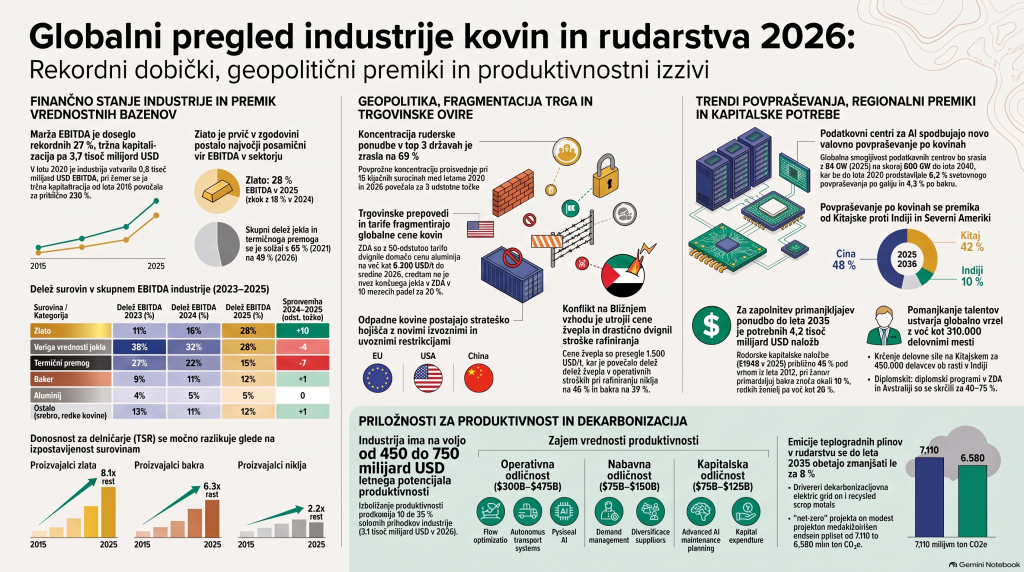
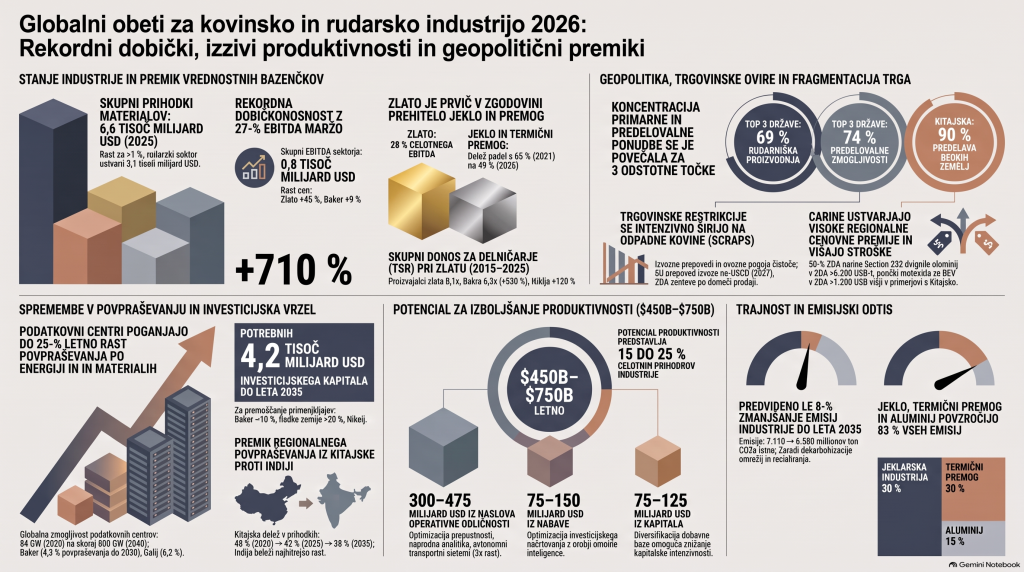
Povzetek prispevka “Rekordni dobički, geopolitične vojne za odpadke in lakota po AI: pet najbolj presenetljivih preobratov v globalni industriji materialov“.
I. Uvod: Tiha revolucija pod našimi nogami
Vsakodnevno brskanje po pametnem telefonu, hipno procesiranje podatkov v oblaku ali tiha vožnja z električnim vozilom imajo skupno točko: neposredno so odvisni od tisoče metrov globokih rudniških jaškov in kompleksnih predelovalnih verig. Kljub temu da se uporabniki sodobnih tehnologij redko vprašajo, od kje izvirajo njihovi fizični gradniki, vstopa globalna industrija kovin in rudarstva v obdobje najbolj dramatičnih preobratov zadnjega desetletja.
V letih 2025 in 2026 se soočamo z nenavadnim paradoksom. Po eni strani je industrija dosegla zgodovinske finančne vrhunce: skupni dobiček pred obrestmi, davki in amortizacijo (EBITDA) je presegel 0,8 bilijona USD (0,8 tisoč milijard USD), celotna tržna kapitalizacija sektorja pa se je zvišala na rekordnih 3,7 bilijona USD. Po drugi strani pa sta fizikalni obseg proizvodnje in celotna produktivnost panoge praktično stagnirala. Kako je mogoče, da rudarji ustvarjajo rekordne dobičke, ne da bi ob tem izkopljali opazno več materiala?
V nadaljevanju razkrivamo 5 najbolj presenetljivih in hitrih preobratov, ki trenutno preoblikujejo svetovno gospodarstvo, predelovalno industrijo in globalne oskrbovalne verige.
II. Glavne ugotovitve
1. Zlata mrzlica je s trona vrgla premog in jeklo: Kje se danes zares ustvarja vrednost?
V zadnjem desetletju smo priče korenitemu premiku v tem, kje se v industriji kovin ustvarja dejanska vrednost. Še pred nekaj leti so prevladujoči delež vrednostnih bazenov tvorili jeklo, železova ruda in premog. Leta 2021 so ti tradicionalni industrijski materiali predstavljali kar 65 % celotnih prihodkov panoge, do leta 2025 pa se je njihov delež zmanjšal na 49 %. Padajoče cene in upočasnitev gradbenega sektorja na Kitajskem so močno prizadeli tradicionalno jeklarsko verigo.
Na drugi strani je zlato doživelo neprecedenčen vzpon. Leta 2025 je zlato prvič v zgodovini prehitelo jeklo in termični premog v bazenu EBITDA ter prispevalo kar 28 % celotnega industrijskega dobička. Cene zlata so se medletno zvišale za 45 %, kar so spodbudili obsežni nakupi centralnih bank ter vlagateljev, ki so iskali varna zatočišča v obdobju geopolitične negotovosti.
Ob tem se v industriji odvija globok strukturni premik: vrednost se močno seli navzgor po verigi (v primarno črpanje in rudarjenje), medtem ko so marže v srednjem delu verige – pri predelavi in taljenju – pod izjemnim pritiskom. Zniževanje stroškov obdelave (angl. treatment charges – TC) za baker in cink je talilnice prisililo, da se za preživetje vse bolj zanašajo na stranske produkte in prodajo žveplene kisline.
Ta razkorak se jasno odraža tudi v donosnosti za delničarje (TSR) med letoma 2015 in 2025:
- Proizvajalci zlata: donosnost TSR se je povečala za 8,1-krat.
- Proizvajalci bakra: rast donosnosti za 6,3-krat.
- Proizvajalci niklja: rast donosnosti le za 2,2-krat.
“Leta 2025 je zlato prvič v zgodovini prehitelo jeklo in termični premog v bazenu EBITDA ter prispevalo 28 odstotkov skupnega dobička industrije. To označuje zgodovinski premik vrednostnih bazenov od tradicionalnih industrijskih kovin k plemenitim in strateškim primarnim surovinam.”
2. Odpadne kovine so postale nov geopolitični bojni teren in stroškovni šok s žveplom
Reciklirani materiali in odpadne kovine (scrap) niso več le okoljska tema ali stranski produkt sekundarne industrije – postali so ključno geopolitično in strateško orodje. Trgovinske omejitve, ki so v preteklosti veljale pretežno za primarne kritične minerale, zdaj vse močneje zajemajo sekundarne surovine.
Države, ki so neto uvoznice materialov, z omejevanjem izvoza odpadnih kovin rešujejo dva ključna izziva: zmanjšujejo svojo uvozno odvisnost od tujih primarnih virov in si hkrati zagotavljajo nižje ogljične odtise v domači predelovalni industriji.
Nabor političnih ukrepov na globalni ravni se hitro zaostruje:
- Regije izvoznice (ZDA, Evropska unija, Japonska, Rusija): uvajajo izvozne prepovedi, carine, kvote in posebna dovoljenja za izvoz odpadnih kovin.
- Države uvoznice (Kitajska, Turčija, Indija): zaostrujejo standarde uvoza in uvajajo stroge pragove čistosti (npr. zahtevana čistost nad 91 % za uvoz aluminijastega odpadka ter nad 97 % za uvoz bakrenega odpadka).
Poleg trgovinskih ovir industrijo pretresajo neposredni geopolitični šoki. Konflikt na Bližnjem vzhodu in zaprtje Hormuzske ožine sta prekinila izvoz žvepla iz Perzijskega zaliva (ki predstavlja do 50 % globalnega trgovinskega trga žvepla). Cene žvepla so se v enem letu več kot utrojile in presegle 1.000 USD na tono. Ker je žveplena kislina ključni vhodni element pri rafiniranju bakra, niklja, urana in fosfatov, žveplo pri cenah nad 1.000 USD predstavlja kar 40 do 50 % celotnih operativnih stroškov rafiniranja teh kovin, kar neposredno hromi marže predelovalcev.
3. Umetna inteligenca in podatkovni centri ustvarjata nezaslišano lakoto po bakru
Globalni razmah umetne inteligence (AI) in obdelave podatkov se ne dogaja le v virtualnem prostoru – zahteva masivno fizično infrastrukturo in masivne količine naravnih virov. Zmogljivost globalnih podatkovnih centrov se bo med letoma 2025 in 2040 povečevala za skoraj 25 % letno, z 84 gigavatov (GW) v letu 2025 na skoraj 600 GW do leta 2040.
Čeprav so podatkovni centri leta 2025 predstavljali le približno 0,4 do 0,5 % celotnih prihodkov rudarstva (kar ustreza okoli 12 milijardam USD), je njihov vpliv na izbrane ključne kovine neproporcionalno velik:
- Baker: Zaradi masivnega gradbenega razmaha podatkovnih centrov, širitve električnih omrežij in izpadov v rudnikih je cena bakra do sredine leta 2026 presegla 13.500 USD na tono. Do leta 2030 bodo podatkovni centri ustvarili 4,3 % celotnega svetovnega povpraševanja po bakru.
- Galij: Podatkovni centri bodo do leta 2030 predstavljali kar 6,2 % globalnega povpraševanja po galiju.
- Germanij in redke zemlje: Do leta 2030 bodo podatkovni centri ustvarili po 2,5 % celotnega povpraševanja po germaniju ter redkih zemljah.
“Masovna širitev zmogljivosti podatkovnih centrov je v svojem bistvu energetsko in posledično materialno vprašanje, pri čemer baker ostaja največji nosilec novoustvarjene vrednosti v fizičnem svetu.”
4. Tarife, regionalni premik v Indijo in stroškovni zidovi za zahodne proizvajalce
Uvajanje protekcionističnih ukrepov, kot so carine po členu 232 v ZDA s 50-odstotnimi dajatvami na jeklo in aluminij, je ustvarilo globoke regionalne razkorake v cenah materialov. Cene aluminija v ZDA so do sredine leta 2026 presegle 6.200 USD na tono, kar je več kot 60 % višje kot na Kitajskem, koder kitajska presežna zmogljivost ohranja cene jekla in aluminija strukturno nizke.
Ta cenovna razhajanja imajo uničujoče posledice za konkurenčnost downstream industrije (proizvajalci opreme in vozil):
- Električna vozila (BEV razreda C): Stroški vhodnih materialov (aluminij, baker, jeklo) za ameriško električno vozilo so se med februarjem 2025 in junijem 2026 povišali z 2.170 USD na 3.400 USD na vozilo (+57 % oz. +1.230 USD). Na Kitajskem so se v istem obdobju povišali le s 1.610 USD na 2.080 USD (+29 % oz. +470 USD).
- Vozila z notranjim izgorevanjem (ICE): Stroški materialov v ZDA so zrasli na 2.570 USD (+56 % oz. +920 USD), medtem ko so na Kitajskem dosegli le 1.380 USD (+24 % oz. +270 USD).
Tako se je celotni razkorak v proizvodnih stroških med ameriškimi in kitajskimi proizvajalci vozil več kot podvojil – s približno 500 USD v letu 2025 na 1.200 do 1.400 USD na vozilo v letu 2026.
Hkrati poteka geopolitični premik težišča: delež Kitajske v globalnih prihodkih od kovin pada (s 48 % leta 2020 na 42 % leta 2025, s projekcijo na 38 % do leta 2035). V ospredje stopa Indija kot drugi največji motor rasti (10 % svetovnih prihodkov), kjer jeklarska industrija dosega izjemne EBITDA marže v višini 16 do 17 %, kar močno presega Evropo (2 do 5 %) in Severno Ameriko (7 %).
5. Uganka produktivnosti: $750 milijard na mizi, pomanjkanje kadrov in primanjkljaj naložb
Kljub rekordnim dobičkom in dostopnosti naprednih tehnologij se rudarstvo sooča z resnim padcem dejanske učinkovitosti. Enotski stroški za pridobivanje bakra, zlata in železove rude so se od leta 2020 povišali za 28 do 36 %, kar znatno presega splošno inflacijo v ZDA (CPI je v istem obdobju zrastel za 24 %).
Zakaj produktivnost pada, čeprav se je flota avtonomnih transportnih tovornjakov v zadnjih dveh letih skoraj utrojila? Razlog tiči v fizikalnih realnostih: rudarji se spopadajo z vse globljimi odprtimi kopi, nižjimi vsebnostmi kovine v rudi (slabša kakovost rude) in rastočo operativno kompleksnostjo. Sama uvedba avtonomnih vozil ne more nadomestiti padca vsebnosti kovine, če se procesi ne preoblikujejo v celoti.
Dodatno grožnjo predstavlja investicijski primanjkljaj. Kljub visokim dobičkom so bila skupna kapitalska vlaganja (capex) v rudarstvu leta 2025 (194 milijard USD) kar 45 % pod svojim vrhuncem iz leta 2012 (364 milijard USD v realnih vrednostih), medtem ko so vlaganja v raziskovanja nižja za 65 %. Industrijo prizadema tudi strukturno pomanjkanje kadrov: do leta 2035 bo Kitajska izgubila 450.000 delovnih mest v rudarstvu, medtem ko bo Indija potrebovala 430.000 novih zaposlenih – vse to ob dejstvu, da so se študijski vpisi na rudarskih fakultetah v ZDA in Avstraliji med letoma 2011 in 2021 zmanjšali za 40 do 75 %.
Študija McKinsey kaže, da uporaba napredne analitike, avtomatizacije in operativne odličnosti ponuja priložnost za ustvarjanje vrednosti med 450 in 750 milijardami USD letno (15 do 25 % celotnih prihodkov panoge), ki se deli na:
- Operativna odličnost: 300 do 475 milijard USD (optimizacija pretoka rude, izkoristek in avtonomni sistemi).
- Nabavna odličnost: 75 do 150 milijard USD (upravljanje povpraševanja in diverzifikacija dobaviteljev).
- Kapitalska odličnost: 75 do 125 milijard USD (optimizacija investicij in projektov s pomočjo AI orodij).
III. Zaključek: Pogled v prihodnost
Industrija materialov je sícer dosegla finančne vrhunce, vendar vstopa v obdobje strukturnih geopolitičnih tveganj, trgovinske fragmentacije, zaostrovanja okoljskih predpisov za odpadne kovine ter premikov povpraševanja proti Indiji in novim tehnološkim sektorjem. Ko se bodo tržne cene surovina normalizirale, bodo visoke marže vzdržne le za tista podjetja, ki bodo sposobna preoblikovati svoje operativne modele.
Ali bodo rudarska in predelovalna podjetja sposobna premostiti vrzel v produktivnosti s pomočjo fizikalne AI in avtomatizacije, preden geopolitične carine, pomanjkanje ključnih kadrov in naravne omejitve rudnih teles dokončno prekinejo njihove oskrbovalne verige?
URL: https://www.mckinsey.com/industries/energy-and-materials/our-insights/global-materials-perspective